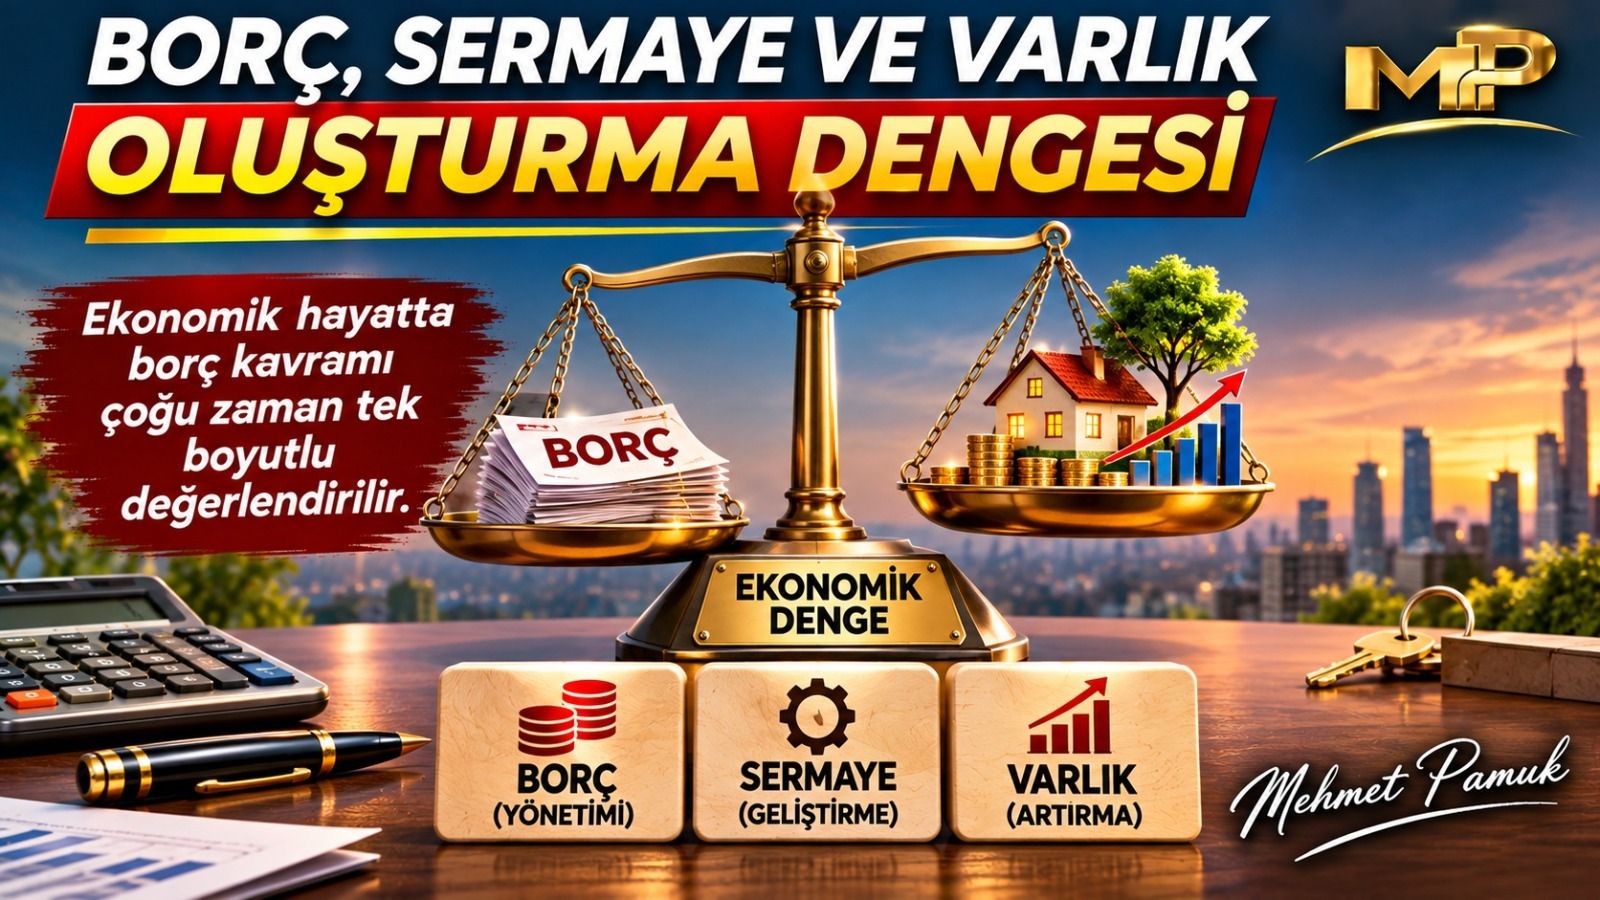
Ekonomik hayatta borç kavramı çoğu zaman tek boyutlu değerlendirilir. Bir kesim borcu tamamen tehlikeli görürken, başka bir kesim ise borçlanmayı zenginliğin anahtarı olarak sunar. Oysa gerçek hayat bu iki yaklaşımın arasında yer alır. Borç kendi başına ne iyi ne de kötüdür. Sonucu belirleyen, borcun hangi amaçla ve hangi şartlarda kullanıldığıdır.
Finansal açıdan güçlü bireyler ve büyük şirketler incelendiğinde, çoğunun hayatlarının bir döneminde borç kullandığı görülür. Bunun temel nedeni sermayeyi daha verimli kullanabilme isteğidir. Dünyanın birçok büyük şirketi, sanayi yatırımı, teknoloji girişimi ve gayrimenkul projesi yalnızca öz sermaye ile değil, kredi ve finansman desteğiyle büyümüştür. Çünkü ekonomik sistemde zaman zaman başkalarının sermayesini kullanmak, kendi sermayesini korumaktan daha avantajlı olabilir.
Ancak burada kritik ayrım, tüketim için borçlanmak ile üretken varlık oluşturmak için borçlanmak arasındadır. Gelir üretmeyen harcamalar için alınan yüksek maliyetli borçlar, bireyin finansal yapısını zayıflatabilir. Buna karşılık doğru planlanmış, gelir üreten ve nakit akışı sağlayan yatırımlar için kullanılan finansman farklı sonuçlar doğurabilir.
Modern ekonomik sistemlerde enflasyonun bulunduğu dönemlerde borcun reel değeri zaman içinde azalabilir. Eğer alınan finansmanla edinilen varlık, borç maliyetinden daha hızlı değer üretiyorsa, yatırımcı açısından avantajlı bir tablo oluşabilir. Gayrimenkul gelirleri, şirket ortaklıkları, üretim yatırımları veya düzenli nakit akışı sağlayan varlıklar bu kapsamda değerlendirilebilir.
Bu nedenle başarılı yatırımcıların önemli bir kısmı yalnızca ne kadar borç ödediğine değil, borcun sonunda elinde ne kaldığına odaklanır. Çünkü finansal tabloların en önemli sorusu "Ne kadar harcadın?" değil, "Net olarak ne kadar varlık oluşturdun?" sorusudur.
OLUMLU YANLAR
Doğru yönetilen finansman, bireylerin ve işletmelerin büyüme hızını artırabilir. Öz kaynakla yıllarca sürecek bir yatırım, uygun koşullarda alınan finansman sayesinde daha kısa sürede gerçekleştirilebilir.
Ayrıca gelir üreten varlıklara yapılan yatırımlar, zaman içerisinde yeni gelir kaynakları oluşturarak ekonomik dayanıklılığı artırabilir. Bu durum sermaye birikiminin hızlanmasına katkı sağlayabilir.
OLUMSUZ YANLAR
Borç, doğru yönetilemediğinde ciddi riskler oluşturur. Özellikle gelir üretmeyen harcamalar için yapılan borçlanmalar bireyleri ve işletmeleri finansal baskı altına sokabilir.
Faiz oranlarındaki değişimler, ekonomik krizler, gelir kayıpları veya piyasa daralmaları, yüksek borçlu yapıların kırılganlığını artırabilir. Tarihte iflas eden birçok şirketin ortak noktalarından biri, yönetilemeyen borç yüküdür.
Ayrıca yatırımın sürekli değer kazanacağı varsayımı da doğru değildir. Piyasalar yükseldiği gibi düşebilir. Bu nedenle borçla yatırım yapılırken risk yönetimi her zaman ön planda tutulmalıdır.
SONUÇ
Ekonomik başarı yalnızca gelir elde etmekle değil, sermayeyi etkin yönetebilmekle ilgilidir. Borç doğru kullanıldığında büyümenin aracı olabilir; yanlış kullanıldığında ise ciddi kayıplara yol açabilir. Önemli olan borcun büyüklüğü değil, oluşturduğu varlığın ve nakit akışının sürdürülebilirliğidir.
PSİKOLOJİK PERSPEKTİF
İnsanlar çoğu zaman borca duygusal yaklaşırlar. Bazıları borçtan aşırı korkarken bazıları da riski küçümseyebilir. Sağlıklı finansal kararlar ise korku veya aşırı özgüvenle değil, veri ve analizle alınmalıdır.
Finansal okuryazarlığı yüksek bireyler, borcu bir amaç olarak değil, bir araç olarak görürler. Onlar için önemli olan borcun varlığı değil, o borcun oluşturduğu net değerdir.
UYGULAMAYA DÖNÜK ÖNERİLER
Borçlanmadan önce yatırımın sağlayacağı gelir ve risk dikkatle analiz edilmelidir. Gelir üretmeyen tüketim harcamaları için yüksek borç yükü altına girilmemelidir. Finansman maliyeti ile yatırımın beklenen getirisi karşılaştırılmalıdır.
Likidite rezervi oluşturmak, tek bir varlık sınıfına bağımlı kalmamak ve aşırı kaldıraçtan kaçınmak finansal güvenlik açısından önemlidir. Ayrıca yatırım kararlarında kısa vadeli heyecanlar yerine uzun vadeli planlama esas alınmalıdır.
OKUYUCUYA SORULAR
Borçlanırken tüketim ile yatırım arasındaki farkı yeterince değerlendiriyor musunuz?
Sahip olduğunuz varlıklar size düzenli gelir üretiyor mu?
Borçlarınızın maliyeti ile yatırımlarınızın getirisi arasında nasıl bir denge var?
Finansal kararlarınızı korkuyla mı, analizle mi veriyorsunuz?
Bugün tüm borçlarınız kapansa geriye ne kadar net varlığınız kalırdı?
SON SÖZ
Finansal dünyada önemli olan yalnızca ne kadar kazandığınız veya ne kadar ödediğiniz değildir. Asıl mesele, yıllar sonra geriye dönüp baktığınızda ne kadar değer oluşturduğunuzdur. Akıllı yatırımcı sadece para hareketlerine değil, net varlığına odaklanır. Çünkü servet, harcanan para ile değil; zaman içinde biriktirilen, büyütülen ve sürdürülebilen değerlerle inşa edilir.